
핵심 내용
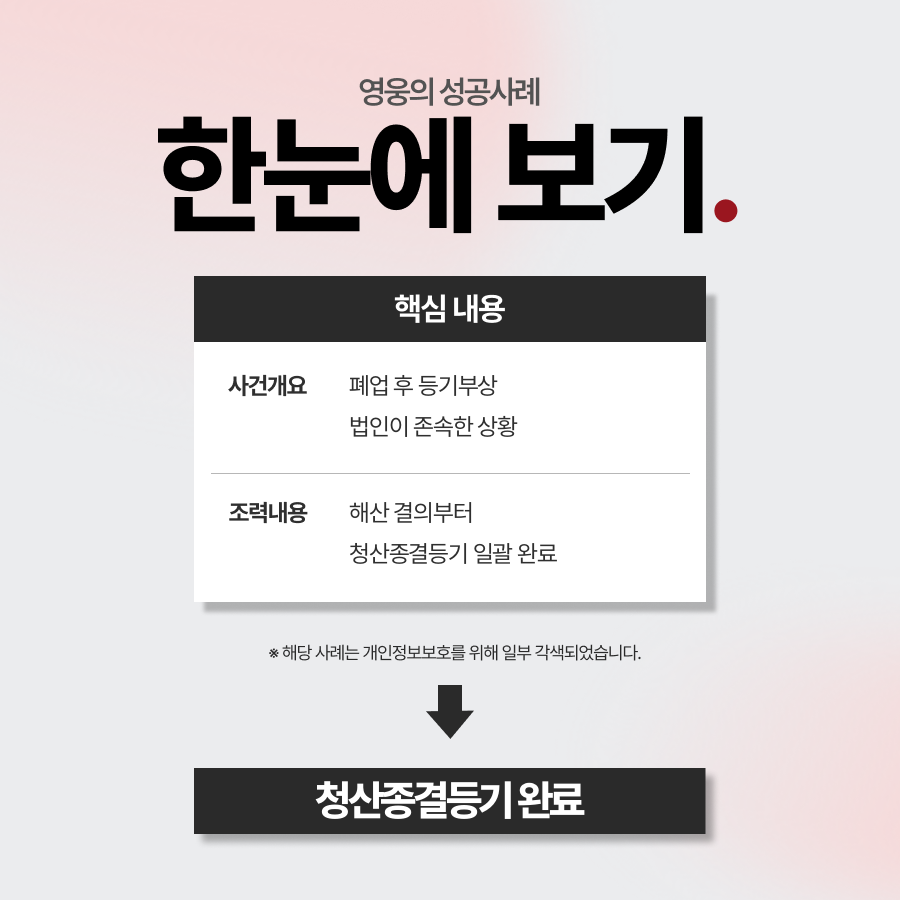
KEY POINT
- 상황
- 사업자등록 폐업 신고 후에도 등기부상 법인이 존속하는 상태가 이어져 과태료와 세금 신고 의무 위험이 남은 상황
- 핵심 전략
- 정관 및 등기부 검토로 해산 결의 요건 확정, 주주총회 의사록·청산인 선임 서류 정비, 채권자 보호 절차 이행 후 청산종결등기까지 일괄 완료
- 결과
- 해산·청산종결등기 완료, 법인 과태료 없이 법인격 소멸
※ 해당 사례는 개인정보보호를 위해 일부 각색되었습니다.
사건 요약
사업체를 운영해오던 대표가 사업 종료를 결정하고 세무서에 폐업 신고를 마쳤습니다. 그런데 세무 폐업 신고로 모든 절차가 끝난다는 오해와 달리, 법인폐업절차는 별도의 해산·청산 절차를 거쳐야 법인이 말소된다는 사실을 뒤늦게 확인했습니다.
법인폐업절차에서는 주주총회 해산 결의를 시작으로 청산인을 선임해 채권자 보호 절차를 이행한 뒤, 관할 등기소에 청산종결등기를 마쳐야 법인격이 소멸됩니다. 이를 방치하면 등기부상 법인이 존속하는 상태가 계속되어 세금 신고 의무와 등기 해태 과태료 위험이 남게 됩니다.
주주총회 소집 절차부터 청산인 선임, 채권자 공고, 잔여재산 분배까지 단계별 요건을 혼자 처리하기 어려웠던 대표는 신속하고 정확한 정리를 위해 법무법인 영웅을 찾았습니다.


HERO's COMMENT
영웅변호사 한마디
해산·청산 절차에서 가장 흔히 마주치는 오해는 세무서 폐업 신고로 모든 절차가 끝난다는 것입니다. 그러나 사업자등록 폐업과 법인폐업절차는 별개로, 등기를 방치하면 법인격은 그대로 남아 과태료와 세금 신고 의무가 계속 이어집니다.
비슷한 상황에 놓여 있다면, 법인 정관과 등기부를 먼저 확인하고 해산 결의부터 청산종결등기까지 단계별 기한을 정확히 파악하는 것이 중요합니다.
법무법인 영웅은 의뢰인의 상황에서 기필코 답을 찾아내겠습니다.